Partir, revenir : vivre en dehors de France - Épisode 3/3 Enjeux sociaux
Vous préparez un départ à l'étranger ou un retour après une période d'expatriation ? Au-delà des considérations juridiques et fiscales, les questions sociales sont fondamentales : Quelle protection sociale aurez-vous à l'étranger, pour vous-même comme pour votre conjoint et vos enfants, en tant qu'ayants droit ? Quelles règles s’appliqueront en matière de prélèvements sociaux sur vos revenus patrimoniaux français ? Quels droits sociaux obtiendrez-vous lors de votre retour en France ?
- Votre statut au départ est déterminant : le salarié détaché par un employeur français reste affilié au régime français, tandis que l’expatrié libre relève du régime local et doit cotiser volontairement à la CFE, Malakoff Humanis ou France Travail pour préserver ses droits en France.
- Hors UE/EEE/Suisse/Royaume-Uni, la protection sociale dépend de l’existence d’une convention bilatérale entre la France et le pays d’accueil — sans elle, vous pouvez être soumis à une double cotisation et perdre la coordination de vos droits.
- En tant que non-résident, vos revenus non immobiliers (dividendes, plus-values mobilières, assurance-vie) sont exonérés de CSG/CRDS ; vos revenus immobiliers français suivent des règles distinctes selon votre pays d’affiliation sociale.
- Au retour, la réaffiliation à la CPAM est immédiate si vous reprenez une activité, mais conditionnée à 3 mois de résidence stable si vous n’en avez pas — et les périodes d’expatriation sans cotisation peuvent entraîner une décote significative sur votre retraite française.


Partir ou revenir ne se limite pas à changer de pays : c'est aussi changer de système de protection sociale. Les niveaux de couverture varient fortement d'un État à l'autre, et cotiser au régime de sécurité sociale de votre pays d'accueil ne garantit pas une protection équivalente à celle du régime français. Les prestations, les conditions d'ouverture des droits, les remboursements de soins ou encore les pensions de retraite peuvent ainsi différer sensiblement selon les pays.
Partie 1 - Partir : statuts, affiliation et couverture sociale
Union européenne (UE), Espace économique européen (EEE), Suisse, Royaume-Uni
Les règlements européens de coordination prévoient que vous ne pouvez être affilié qu'à un seul régime de sécurité sociale. Ces règles évitent les doubles cotisations.
1. Cas du salarié détaché par un employeur français
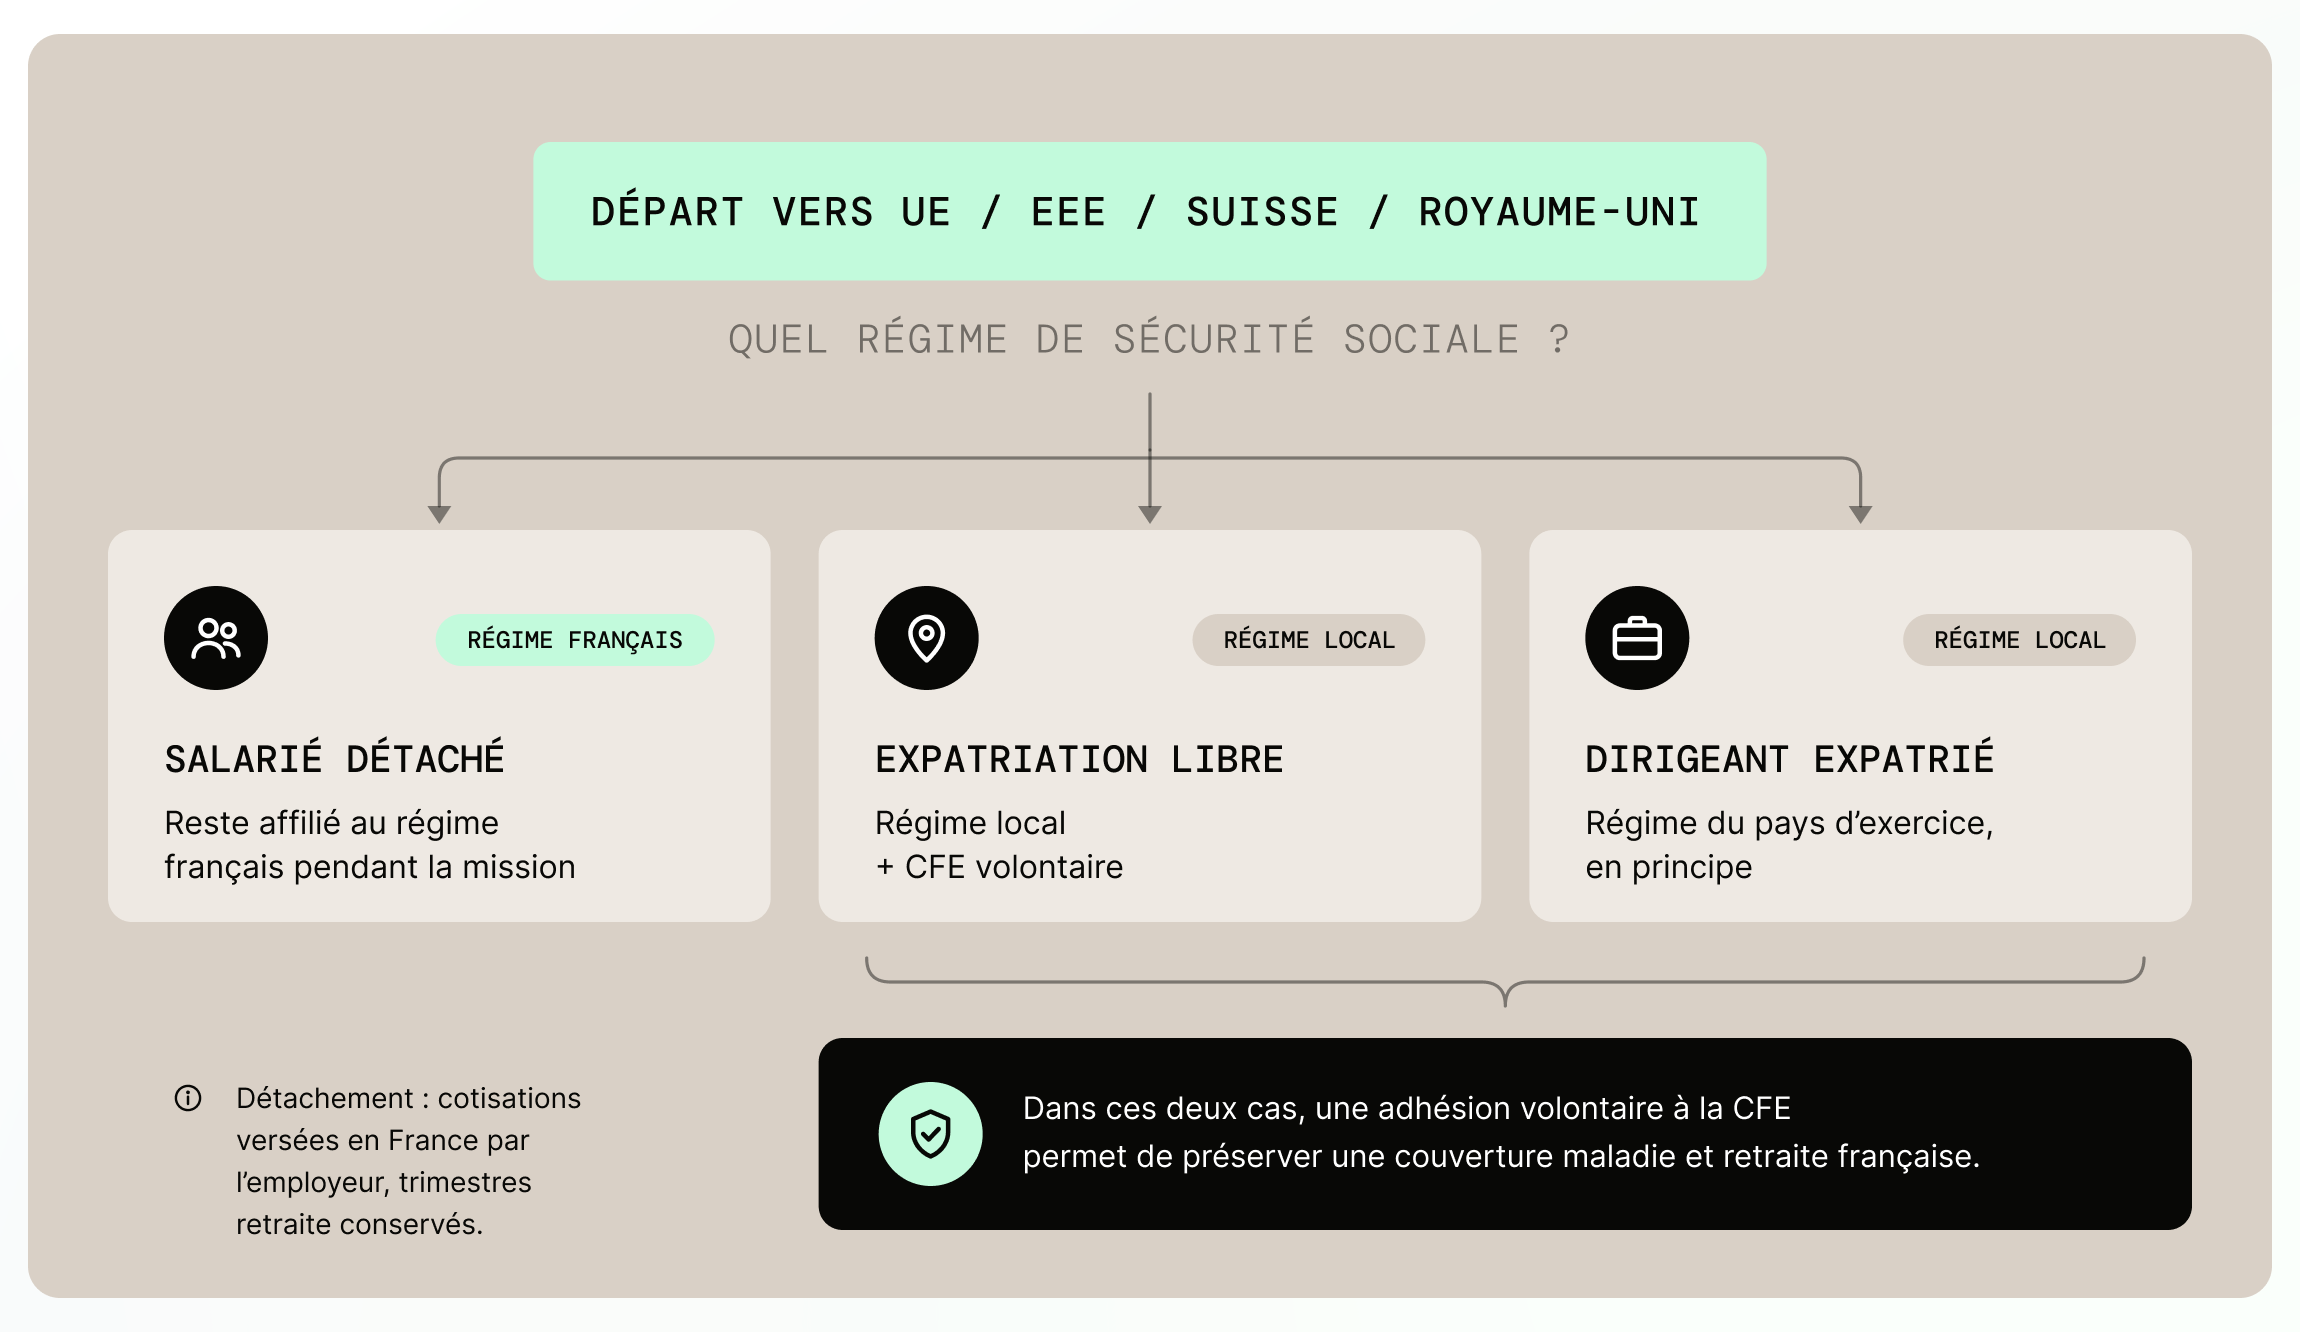
Si vous êtes salarié et détaché à l'étranger par votre employeur français, ce dernier continue de verser ses cotisations sociales en France. Vous restez ainsi affilié au régime français de sécurité sociale (maladie, retraite, chômage) pendant toute la durée de votre mission.
Cette continuité d'affiliation présente un double avantage :
- vous conservez vos droits sociaux en France ;
- les périodes passées à l'étranger dans le cadre du détachement sont intégralement prises en compte pour le calcul de votre retraite française, sans rupture ni perte de trimestres.
Exemple : un ingénieur français en mission temporaire de 18 mois pour sa société à Munich (Allemagne) reste affilié à la sécurité sociale française. Sa protection sociale est donc maintenue en France et ses cotisations sociales françaises sont versées par son employeur.
2. Cas de l'expatriation « libre » (sans lien avec un employeur français)
Si vous vous expatriez pour travailler directement auprès d'un employeur étranger : vous relevez du régime de protection sociale obligatoire du pays dans lequel vous exercez votre activité. Vous n'êtes plus automatiquement couvert par la sécurité sociale française. Pour en savoir plus sur les systèmes nationaux de sécurité sociale : CLEISS
Pour conserver (en tout ou partie) une couverture française (maladie, retraite, chômage), il est possible de cotiser volontairement :
- à la Caisse des Français de l'étranger (CFE) pour la maladie, la maternité, l’invalidité et la retraite de base, avec la possibilité de rattacher les membres de votre foyer (conjoint, enfants) ;
- à Malakoff Humanis international Agirc-Arrco pour la retraite complémentaire ;
- à France Travail pour l'assurance chômage, en cas d'emploi hors UE/EEE/Suisse.
Exemple : Marc vient de s'expatrier en Italie et travaille pour un employeur local, cotisant au régime de sécurité sociale italien. Ne bénéficiant plus automatiquement de la sécurité sociale française, il a décidé de cotiser volontairement à la Caisse des Français de l'Étranger (CFE) pour maintenir sa couverture maladie et valider ses droits à la retraite de base en France. Il cotise également à Malakoff Humanis pour la retraite complémentaire.
Ainsi, Marc bénéficie du régime social italien (grâce à ses cotisations obligatoires) et ses cotisations volontaires en France lui permettent de préserver ses droits sociaux.
Il est important de garder à l’esprit plusieurs points d’attention :
- Ces cotisations volontaires viennent compléter les cotisations obligatoires dans le pays d'accueil : elles ne les remplacent pas.
- En l'absence de ces démarches volontaires, vous risquez une rupture de droits et une perte significative de vos droits futurs. Avant votre départ, il est donc fortement recommandé de comparer les garanties offertes par le régime de sécurité sociale du pays d'accueil avec celles du régime français, afin d'anticiper au mieux votre couverture sociale.
- Lors d'une expatriation, le conjoint peut vouloir travailler dans le pays de résidence afin de continuer sa carrière, obtenir un revenu, cotiser pour sa retraite, etc. Attention aux imprévus, comme les difficultés liées à la garde des jeunes enfants ou au système scolaire : en Allemagne par exemple, selon l'Office fédéral de la statistique, 49 % des mères d'enfants de moins de 6 ans exercent une activité professionnelle (dont 73 % à temps partiel), contre 84 % des pères (dont plus de 90 % à temps plein).
Exemples de disparités de couverture entre pays
- Aux États-Unis, il n'existe pas de couverture maladie universelle comparable à celle de la France ; une assurance santé privée est généralement indispensable.
- Aux Pays-Bas ou en Suisse, l'assurance maladie est obligatoire mais repose sur des assurances privées, avec des primes et des franchises pouvant représenter un coût important
3. Cas des dirigeants de sociétés françaises qui s'expatrient
Le fait de conserver une société en France ne signifie pas que vous restez affilié au régime français de sécurité sociale.
Pour déterminer le régime de sécurité sociale applicable, il faut distinguer :
- le lieu où vous exercez effectivement votre activité professionnelle ;
- le lieu où est établie votre société.
En principe, c'est le pays dans lequel vous exercez réellement votre activité qui détermine votre affiliation à la sécurité sociale.
Ainsi, si vous vous installez durablement à l'étranger et y exercez votre activité de dirigeant, vous relevez généralement du régime de sécurité sociale de votre pays d'accueil, même si votre société demeure immatriculée en France. Vous cessez alors, en principe, d'être affilié au régime français, sauf situation particulière (par exemple en cas de détachement).
Pour maintenir certains droits en France, vous pouvez adhérer volontairement à la Caisse des Français de l'Étranger (CFE) afin de conserver une couverture en France.
Exemple : Sophie est gérante majoritaire d'une SARL française. Elle s'installe durablement au Portugal, où elle exerce désormais son activité de direction. Bien que sa société reste établie en France, elle relève, en principe, du régime portugais de sécurité sociale et y verse ses cotisations obligatoires. Si elle souhaite conserver une couverture maladie française, elle peut adhérer à la CFE.
Hors UE/EEE/Suisse/Royaume-Uni (reste du monde)
Les règles applicables dépendent de l'existence d'une convention bilatérale de sécurité sociale conclue entre la France et le pays d'accueil. Ces conventions ont notamment pour objet de coordonner les régimes de sécurité sociale des deux États, d'éviter certaines situations de double cotisation et de faciliter la prise en compte des périodes d'assurance ou d'activité pour l'ouverture des droits.
En l'absence de convention, chaque État applique sa propre législation. Vous pouvez alors être soumis aux régimes de sécurité sociale des deux pays, ce qui peut entraîner des doubles cotisations, des démarches administratives plus complexes ou une absence de coordination de certains droits sociaux (notamment en matière de retraite ou d'assurance maladie).
La liste complète des conventions bilatérales de sécurité sociale conclues par la France est accessible sur le site officiel du CLEISS.
Partie 2 - Vivre hors de France : prélèvements sociaux pour les non-résidents
Lorsqu'on parle de prélèvements sociaux pour un non-résident, il faut distinguer clairement deux catégories de revenus :
- les revenus non immobiliers (dividendes, plus-values mobilières, rachats d'assurance-vie, etc.) ;
- les revenus immobiliers (revenus fonciers, revenus de location meublée, plus-values immobilières sur biens situés en France).

Bon à savoir
Vos revenus d'activité (comme vos salaires ou rémunérations de gérant) et vos pensions (retraite, invalidité...) peuvent être exonérés de CSG/CRDS (et de CASA pour les pensions de retraite ou d'invalidité) si vous remplissez 2 conditions cumulatives : 1/ vous êtes non-résident fiscal français (donc résident fiscal étranger) ; 2/ vous n'êtes pas affilié à un régime obligatoire de sécurité sociale en France.
Revenus non immobiliers
Dès lors que vous n’êtes plus résident fiscal français, vos revenus non immobiliers sont exonérés de prélèvements sociaux (CSG, CRDS), que vous soyez résident UE/EEE/Suisse ou hors UE.
Cette exonération couvre notamment :
- les dividendes issus de sociétés françaises ;
- les plus-values sur valeurs mobilières françaises ;
- les rachats de contrats d'assurance-vie souscrits en France ;
- etc.
Bon à savoir
Pour bénéficier de l'exonération de prélèvements sociaux sur vos revenus non immobiliers, pensez à cocher la case 8SH et/ou 8SI sur votre déclaration 2042 C en France. En cas de déclaration commune, seuls les revenus du déclarant répondant aux critères sont exonérés.
Focus exit tax : lors de votre départ à l'étranger, l'exit tax s'applique sur la plus-value latente de vos titres et entraîne, en plus de l'impôt sur le revenu (ou du Prélèvement Forfaitaire Unique (PFU)), l'application des prélèvements sociaux au taux en vigueur l'année du transfert. Ce taux peut être de 17,2 % ou 18,6 % selon la date de transfert.
Important : ces prélèvements sociaux restent dus même si l'impôt sur le revenu est ultérieurement dégrevé dans certains cas d'exonération partielle ou totale de la plus-value. Pour en savoir plus sur l'exit tax, voir notre article épisode 2/3 fiscal
Revenus immobiliers
L'application des prélèvements sociaux sur vos revenus immobiliers dépend strictement du régime de sécurité sociale auquel vous êtes affilié.
1. Si vous êtes affilié à un régime obligatoire d'un État membre UE/EEE/Suisse/Royaume-Uni et non affilié en France
Si vous êtes affilié à un régime obligatoire d'un État membre de l'UE, de l'EEE, de la Suisse ou du Royaume-Uni, sans affiliation sociale simultanée en France, vous êtes exonéré de CSG et de CRDS sur vos revenus immobiliers de source française. Cette exonération repose sur les règles de coordination européennes (règlement n°883/2004) et la jurisprudence européenne.
Vous restez toutefois redevable du prélèvement de solidarité au taux réduit de 7,5 %.
Bon à savoir
Si vous êtes affilié obligatoirement à la sécurité sociale française, les revenus de vos biens immobiliers situés en France sont soumis aux prélèvements sociaux français, même si vous résidez dans un État membre UE/EEE/Suisse/Royaume-Uni.
Exemple : Edith vit au Portugal où elle est, exclusivement, affiliée à un régime obligatoire. Elle perçoit des revenus locatifs d'un bien situé en France : elle sera redevable d'un prélèvement de solidarité de 7,5 % sur le montant net déclaré de son revenu locatif.
Bon à savoir
Pour bénéficier de l'exonération de CSG/CRDS sur vos revenus immobiliers, vous devrez fournir à l'administration fiscale française une attestation d'affiliation à votre régime social étranger, et cocher les cases 8SH/8SI sur votre déclaration 2042 C en France.
2. Si vous êtes affilié hors UE/EEE/Suisse/Royaume-Uni (reste du monde)
Les prélèvements sociaux sont, en général, assimilés à des impôts sur le revenu dans les conventions fiscales.
Le champ d'application des prélèvements sociaux dépend donc des dispositions de la convention signée entre la France et le pays de résidence :
- si la convention inclut la CSG/CRDS ET prévoit une imposition en France, les prélèvements sociaux s'appliquent ;
- si la convention exclut la CSG/CRDS OU prévoit une imposition exclusive à l'étranger, seul le prélèvement de solidarité de 7,5 % est dû en France.
En l'absence de convention fiscale, c’est le régime français qui s’applique, avec les taux de prélèvements sociaux suivants :
- 17,2 % sur les revenus de location nue ;
- 18,6 % sur les revenus de location meublée (depuis le 1er janvier 2025) ;
- 17,2 % sur les plus-values immobilières françaises.
Bon à savoir
Bien que la France assimile la CSG et la CRDS à l'impôt sur le revenu pour la lecture de ses conventions fiscales, ce n'est pas forcément le cas de certaines administrations étrangères. Celles-ci peuvent refuser de les prendre en compte pour l'application d'un crédit d'impôt ou pour les déduire de leur impôt national, ce qui permet normalement d'éliminer la double imposition.

Partie 3 - Et, en cas de retour en France ?
Réaffiliation à la sécurité sociale et couverture maladie
Si vous revenez vous installer en France après une période d'expatriation, la reprise de votre couverture maladie dépendra de votre situation professionnelle.
Grâce à la réforme PUMA (protection universelle maladie), toute personne qui reprend une activité professionnelle en France bénéficie d'une prise en charge par la CPAM dès cette reprise, sans délai de carence.
En revanche, si vous n'exercez aucune activité professionnelle à votre retour, la réouverture de vos droits maladie est conditionnée à une résidence en France stable et régulière d'au moins 3 mois. Si vous êtes de nationalité étrangère, des justificatifs attestant de la régularité de votre séjour vous seront également demandés.
Bon à savoir
Votre dossier de réaffiliation doit être complet pour justifier cette résidence stable de 3 mois minimum. Comptez ensuite plusieurs semaines pour son instruction par la CPAM, généralement entre 4 et 12 semaines, un délai qui peut s'allonger si des pièces complémentaires vous sont demandées. Il est donc essentiel d'anticiper cette démarche et de suivre attentivement son avancement pour éviter toute interruption de couverture.
Impact des périodes sans cotisations sur la retraite
Les périodes d'expatriation durant lesquelles vous n'avez cotisé ni obligatoirement ni volontairement ne génèrent aucun droit dans les régimes de retraite français, qu'il s'agisse du régime de base ou des régimes complémentaires.
Concrètement, votre pension de retraite sera calculée sur un nombre de trimestres réduit, ce qui peut entraîner une décote importante si vous ne validez pas le nombre minimum de trimestres nécessaires pour bénéficier d'une retraite à taux plein.
Tout n'est cependant pas nécessairement perdu : la prise en compte de vos périodes travaillées hors de France dépend de votre pays d'expatriation.
- si vous avez résidé dans un pays de l'Union européenne (UE), de l'Espace économique européen (EEE), en Suisse ou au Royaume-Uni, des règles de coordination existent avec la France ;
- si vous résidez hors de ces zones, cette prise en compte n'est possible que si une convention bilatérale a été signée entre la France et le pays où vous avez résidé.
1. Union européenne (UE), Espace économique européen (EEE), Suisse, Royaume-Uni
Les périodes d'activité réalisées dans un État membre de l'Union européenne (UE) ou de l'Espace économique européen (EEE), en Suisse ou au Royaume-Uni sont prises en compte par la France comme si vous aviez travaillé en France.
Si vous avez travaillé successivement dans plusieurs de ces zones, le calcul de votre retraite française tient compte des périodes :
- Union européenne + Suisse
- OU Union européenne + Espace économique européen
- OU Union européenne + Royaume-Uni.
Il n'y a pas d'addition des périodes UE + EEE + Suisse + Royaume-Uni. C'est le montant le plus avantageux qui vous est versé. Le pays qui n'est pas retenu verse la part de sa retraite selon ses propres règles.
Exemple : Julien a travaillé 20 ans en France, 12 ans en Allemagne (UE), 4 ans en Suisse et 7 ans au Royaume-Uni. Pour calculer sa retraite française, on comparera la combinaison France + Allemagne + Suisse et la combinaison France + Allemagne + Royaume-Uni. C'est la plus favorable qui sera retenue.

Selon le résultat, Julien percevra une retraite française calculée sur l'une de ces deux combinaisons, à laquelle s'ajoutera une retraite versée séparément par la Suisse ou par le Royaume-Uni selon la période travaillée dans ces pays. Le choix est irrévocable : Julien devra se faire accompagner par un cabinet spécialisé pour faire son choix.
2. Hors UE/EEE/Suisse/Royaume-Uni (reste du monde)
Les périodes d'activité réalisées dans un pays hors UE/EEE/Suisse/Royaume-Uni sont prises en compte dans le calcul de votre retraite française uniquement si la France a signé une convention bilatérale de sécurité sociale avec ce pays, prévoyant des règles de totalisation et de proratisation.
La liste complète de ces conventions est accessible sur le site officiel du CLEISS.
Si aucune convention n'existe, les périodes travaillées à l'étranger ne sont pas reconnues pour votre retraite française, ce qui peut entraîner une perte de droits.
Conclusion
Votre statut social détermine l’étendue de vos droits. Être détaché par un employeur français vous permet de rester affilié au régime français, alors qu'en expatriation libre, vous relevez du régime local et devez souvent cotiser volontairement pour protéger vos droits français.
La coordination internationale, portée par les règlements européens, facilite la continuité des droits dans l'UE/EEE/Suisse/Royaume-Uni, tandis qu'en dehors de cette zone, la protection est généralement plus limitée et dépend de l’existence, ou non, de conventions bilatérales.
Un départ à l'étranger mal anticipé peut ainsi se traduire par une rupture de couverture maladie, une perte de trimestres de retraite ou encore une absence de protection pour vos proches — autant de conséquences qui peuvent s'avérer difficiles, voire impossibles, à rattraper une fois le départ effectué. Anticiper son départ pour sécuriser sa couverture sociale, et organiser son retour pour préserver ses droits, ne sont donc pas de simples formalités, mais des réflexes indispensables à tout projet de mobilité internationale.
Publié le
19.10.2026
En tant qu’Associé Gérant de VMP, je défends une vision exigeante et sur-mesure de la gestion patrimoniale, fondée sur la rigueur technique, la pédagogie et la recherche constante d’excellence. Je suis convaincu qu’il faut redonner ses lettres de noblesse à la gestion de patrimoine, en conciliant expertise financière, maîtrise juridique et compréhension fine des enjeux réglementaires