


Pacte DUTREIL : Comment sécuriser la transmission de votre société et éviter les pièges ?
Le pacte Dutreil permet de transmettre une entreprise avec une exonération de 75 % sur les droits de donation ou succession, sous réserve d’engagements stricts de conservation et de direction. Il existe trois variantes : classique, réputée acquise et post mortem, mais chacune exige une vigilance extrême pour éviter la remise en cause des avantages fiscaux. Bien anticiper la transmission est essentiel, car au-delà de l’optimisation fiscale, il s’agit aussi d’assurer la pérennité économique et humaine de l’entreprise.

Vous avez bâti votre société avec passion, mais avez-vous pensé à son avenir sans vous ?
Posez-vous les bonnes questions :
- Souhaitez-vous pérenniser votre activité en famille et protéger votre héritage familial ?
- Aimeriez-vous récompenser une équipe qui a contribué à votre succès en lui offrant une opportunité de reprise?
- Envisagez-vous une solution mixte, combinant transmission (aux héritiers et/ou collaborateurs) et cession afin d’obtenir des liquidités pour préparer la suite ?
Le pacte Dutreil est l’une des réponses possibles (mais pas la seule) à ces interrogations. Cet outil puissant vous permet d’anticiper la transmission de votre société, que ce soit à vos héritiers ou à vos collaborateurs les plus fidèles, dans le cadre d’un projet mûrement réfléchi ou pour faire face à une disparition soudaine. Lorsqu’il est bien maîtrisé, il offre des conditions très avantageuses sur le plan des droits de mutation (donation ou succession).
Mais attention : sa technicité croissante exige rigueur et anticipation. Les pièges à éviter sont nombreux d’autant plus que le dispositif, très avantageux, est scruté de près par l’Administration fiscale. Une erreur dans son application peut entraîner la remise en cause totale ou partielle de l’avantage fiscal.
Ce qui change avec la loi de finances pour 2026 : le dispositif est sensiblement durci pour les transmissions intervenant à compter du 21 février 2026 : la durée de l'engagement individuel de conservation passe de 4 à 6 ans, portant la durée totale minimale des engagements (collectif et individuel) de 6 à 8 ans. Les actifs dits « somptuaires » (certains logements et résidences, objets d'art, véhicules de tourisme, biens de chasse ou de pêche, etc.) sont désormais exclus de l'assiette exonérée, sauf s'ils sont affectés exclusivement à l'activité opérationnelle depuis au moins 3 ans avant la transmission (13). Les développements ci-dessous intègrent ces mesures.
Un dispositif fiscalement très avantageux…
Le pacte Dutreil permet de réduire considérablement les droits de donation ou de succession grâce à une exonération de 75 % de la valeur des titres transmis. Cette exonération s'applique que vous transmettiez vos titres en pleine propriété ou dans le cadre d'un démembrement de propriété (nue-propriété/usufruit).
Bon à savoir :cette exonération peut être complétée par une réduction de 50 % des droits de donation si :
- vous (en tant que donateur) avez moins de 70 ans ;
- et que la transmission se fait en pleine propriété.
Pour bénéficier de l’exonération partielle Dutreil, plusieurs conditions doivent être respectées (1) :
- Activité opérationnelle : la société dont les titres sont transmis doit exercer une activité industrielle, commerciale, artisanale, agricole ou libérale ;
- Affectation exclusive des actifs à l’activité opérationnelle (nouveauté LF 2026) : l'exonération ne porte que sur la fraction de la valeur des titres représentative d'actifs exclusivement affectés à l'activité professionnelle de la société ; les actifs « somptuaires » en sont exclus, sauf exception tenant à leur affectation professionnelle continue depuis au moins 3 ans (13) ;
- Engagement collectif de conservation : en tant qu’associé ou actionnaire, vous devez signer un engagement collectif de conserver les titres de la société pendant une durée minimale de 2 ans. Cet engagement doit porter sur au moins 17 % des droits financiers et 34 % des droits de vote s’il s’agit de titres d’une société non cotée (ou 10 % des droits financiers et 20 % des droits de vote pour une société cotée) ;
- Engagement individuel de conservation : les bénéficiaires de la transmission doivent conserver individuellement les titres transmis pendant une durée minimale de 6 ans à compter de la fin de l’engagement collectif (13) ;
- Fonction de direction : vous ou l’un des bénéficiaires devez exercer dans la société une fonction de direction (société à l’IS – impôt sur les sociétés –) ou une activité professionnelle principale (société à l’IR – impôt sur le revenu –, pendant la durée de l’engagement collectif et les 3 années suivant la transmission.
(1) CGI., art. 787 B, ; BOI-ENR-DMTG-10-20-40-10

Bon à savoir
Et si vous détenez vos titres via une société holding ?
Le dispositif Dutreil peut s'appliquer même si les titres transmis concernent une société holding :
• si la holding est animatrice, elle est pleinement éligible si elle participe activement à la conduite de la politique du groupe de sociétés qu'elle anime ;
• si la holding est passive, le dispositif Dutreil est applicable à proportion de la valeur de l'activité opérationnelle sous-jacente.
Exemple chiffré : vous transmettez 100 % des titres d'une holding passive dont l'unique actif est une société opérationnelle. La valeur totale de la holding est de 10 M€, et celle de la filiale opérationnelle représente 80 % de son actif. L'exonération Dutreil de 75 % ne portera que sur 8 M€ (80 % de 10 M€).
Déroulement du pacte Dutreil classique (ou « signé »)
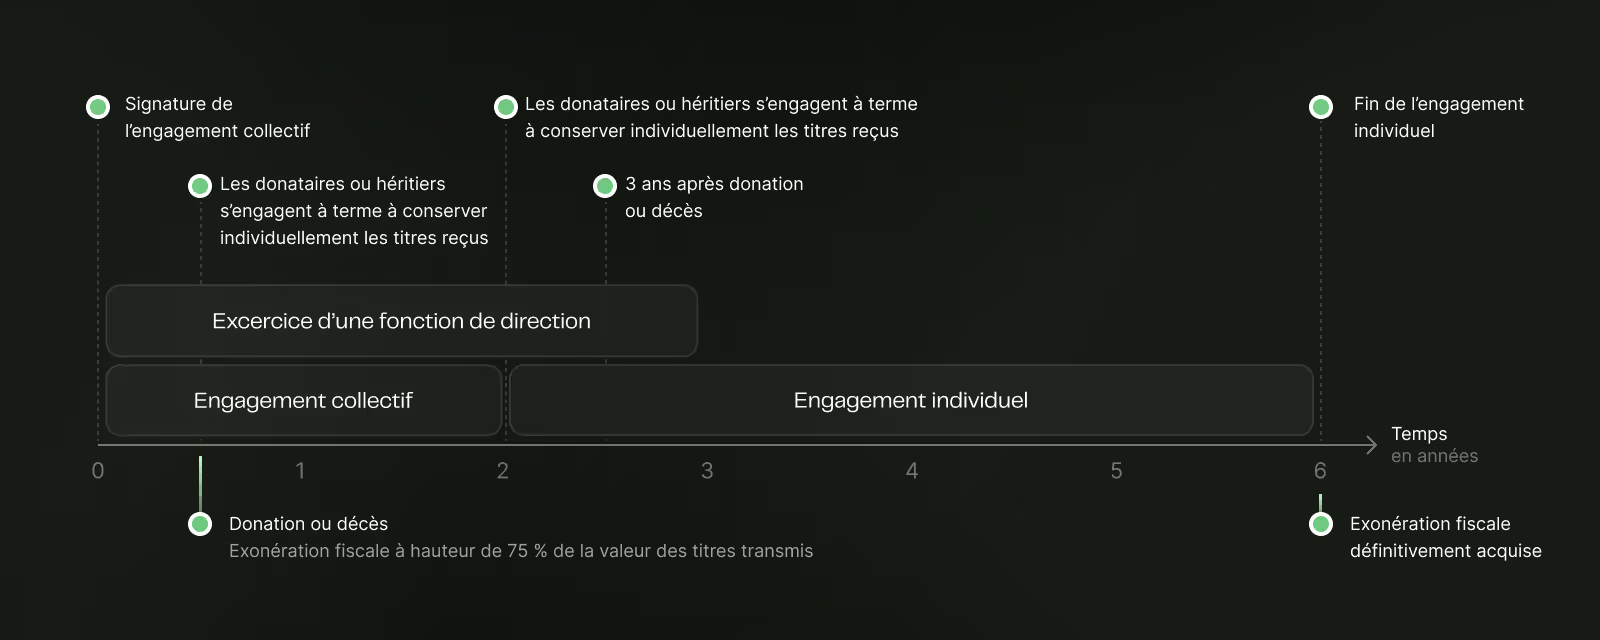
Exemple chiffré :
Vous transmettez vos titres de société évalués à 15 000 000 €. Vous avez moins de 70 ans. Vous réalisez, pour cela, une donation-partage en donnant 50 % des titres en pleine propriété à vos deux enfants, en bénéficiant du pacte Dutreil.
| Donation avec pacte Dutreil | Donation sans pacte Dutreil (ne respecte pas les conditions requises) | |
|---|---|---|
| Montant de la donation | 7 500 000 € | 7 500 000 € |
| Valeur reçue par enfant | 3 750 000 € | 3 750 000 € |
| Abattement pacte Dutreil (75 %) | 2 812 500 € | / |
| Valeur retenue après abattement | 937 500 € | 3 750 000 € |
| Abattement en ligne directe | – 100 000 € | – 100 000 € |
Valeur… dont vous pouvez bénéficier même si vous n'avez pas anticipéÀ défaut d’avoir signé un pacte Dutreil classique, deux variantes du dispositif peuvent encore vous permettre de bénéficier de l’exonération de 75 % : Le pacte Dutreil réputé acquis (2) Ce dispositif vous permet de bénéficier de l’exonération de 75 % sans avoir formalisé d’engagement collectif de conservation avant la transmission (donation ou succession). Pour cela, vous devez :
Le pacte Dutreil réputé acquis dispense ainsi de l’engagement collectif préalable (de 2 ans), mais impose un engagement individuel de conservation des titres de 6 ans (13). Par ailleurs, la fonction de direction ou l’activité principale doit être maintenue pendant une période minimale de 3 ans suivant la transmission. (2) BOI-ENR-DMTG-10-20-40-10, § 230 à 257 Le pacte Dutreil post-mortem (3) Ce dispositif offre à vos héritiers ou légataires la possibilité de bénéficier de l’exonération de 75 % après votre décès, même si les conditions du pacte réputé acquis ne sont pas réunies au moment du décès. Les bénéficiaires doivent respecter les seuils de détention des droits financiers et de vote (voir supra), puis, dans un délai de 6 mois suivant le décès, s’engager collectivement à conserver les titres pendant 2 ans, puis individuellement pendant 46 ans. (13). Comme pour le pacte réputé acquis, la fonction de direction ou l’activité principale doit être maintenue pendant une période minimale de 3 ans suivant la transmission. (3) BOI-ENR-DMTG-10-20-40-10, § 220 … mais un dispositif exigeant et en constante évolutionDepuis sa création en 2003, le dispositif a fait l’objet de nombreux changements et aménagements rendant sa mise en œuvre sensible, la loi de finances pour 2026 en est la dernière illustration. Voici une liste non exhaustive des pièges à éviter :
L’engagement collectif de conservation des titres est strictement encadré. En particulier, toute cession ou donation réalisée par un des bénéficiaires (donataire, héritier ou légataire) à un tiers pendant la période d’engagement collectif entraîne, en principe, la remise en cause de l’exonération applicable à l’ensemble de ses titres, y compris ceux qu’il aurait conservés (4). Ainsi, un bénéficiaire reçoit 1 000 titres en bénéficiant d’un pacte Dutreil. Pendant l’engagement collectif, il décide de donner 200 titres à ses enfants (il en conserve donc 800 titres). Cela entraine la remise en cause totale du pacte Dutreil et de l’exonération de DMTG dont il a bénéficié sur les 1 000 titres, et non sur les seuls 200 titres qu'il n'a pas conservés. L’engagement collectif des autres signataires demeure toutefois valable si les seuils de détention restent respectés (4). (4) BOI-ENR-DMTG-10-20-40-20, § 50 et 55
Chaque bénéficiaire doit s’engager individuellement à conserver les titres reçus pendant au moins 6 ans à compter de la fin de l’engagement collectif (13). Il est donc crucial de bien préciser la date de fin de cet engagement collectif dans le pacte (5). Si aucune date n’est indiquée dans le pacte pour la fin de l’engagement collectif, les engagements individuels ne démarreront pas automatiquement. Dans ce cas, il faudra mettre fin volontairement à l’engagement collectif, en notifiant l’Administration fiscale, pour que le délai de 6 ans des engagements individuels commence à courir. Cela vous concerne notamment si vous signez un pacte Dutreil à titre préventif, sans transmission immédiate, pour anticiper un décès ou préparer l’avenir. En revanche, si la donation est imminente, veillez à indiquer clairement dans le pacte que l’engagement collectif prendra automatiquement fin après 2 ans, sans renouvellement ni reconduction, afin que les engagements individuels démarrent sans démarche supplémentaire auprès de l’Administration fiscale. (5) BOI-ENR-DMTG-10-20-40-10, § 330
Depuis la loi de finances pour 2026, il est vivement recommandé de procéder à un audit patrimonial avant la transmission afin d’identifier les actifs susceptibles d’être exclus de l’exonération, en particulier les actifs dits « somptuaires ». Cette précaution permet d’éviter toute surprise liée au calcul de l’assiette exonérée (13).
La société doit exercer une activité opérationnelle (commerciale, industrielle, artisanale, libérale, agricole) à titre prépondérant et de manière continue pendant toute la durée des engagements collectif et individuel (6). (6) BOI-ENR-DMTG-10-20-40-10, § 25 En présence d’une holding animatrice, cette dernière doit exercer à titre principal une activité d’animation pendant la durée des engagements. Par ailleurs, si un changement d’activité s’opère, la nouvelle activité doit rester opérationnelle pour respecter les conditions du dispositif.
Dans le cadre d’un pacte Dutreil classique (signé) ou post-mortem, la fonction de direction (société à l’IS) ou l’activité professionnelle principale (société à l’IR) doit être exercée pendant une durée minimale de 3 ans après la transmission par :
(7) BOI-ENR-DMTG-10-20-40-10, § 390 En revanche, lorsque l’engagement collectif est réputé acquis, cette obligation de fonction de direction ou d’activité principale incombe uniquement aux donataires, héritiers ou légataires qui doivent exercer la fonction de direction ou l’activité principale pendant les 3 années suivant la transmission. Vous, en tant que donateur, ne pouvez pas remplir seul cette condition (8). (8) BOI-ENR-DMTG-10-20-40-10, § 395 Ne pas céder ou donner les titres transmis pendant l’engagement individuel On comprend aisément que la vente des titres, qu’on s’était engagé à conserver individuellement, remet en cause l’exonération. Mais la règle est encore plus stricte : la cession et même la donation à un non-descendant des titres reçus durant l’engagement de conservation individuel entraînent une remise en cause partielle de l’exonération(9). En général, l’exonération n’est remise en cause que pour les titres cédés ou donnés, et non pour la totalité des titres concernés par le pacte Dutreil, mais il faut rester vigilant.
Bon à savoirLe bénéficiaire peut toutefois donner les titres à un ou plusieurs descendants (enfants, petits-enfants) pendant l'engagement individuel (ce qui n'est pas possible pendant l'engagement collectif, voir supra) sans remettre en cause l'exonération Dutreil, à condition que les descendants poursuivent l'engagement individuel de conservation jusqu'à son terme. (9) BOI-ENR-DMTG-10-20-40-20, § 60 Ne pas modifier la structure de détention (holding) Si vous passez par une société holding ou plusieurs sociétés interposées pour réaliser la transmission, assurez-vous que la participation reste inchangée à chaque niveau d’interposition pendant toute la durée des engagements (10). Il faut notamment être attentif à toutes les opérations de restructurations qui pourraient entraîner un changement du pourcentage de détention dans la chaîne de participation. (10) BOI-ENR-DMTG-10-20-40-20, § 130 Bien respecter les obligations déclaratives Des déclarations et des formalités sont à accomplir au jour de la conclusion du pacte et au jour de la transmission. Aujourd’hui, il convient d’envoyer une attestation à la fin des engagements individuels. Il est donc important de ne pas laisser passer cette échéance, qui peut intervenir parfois plus de 8 ans après la signature du pacte (compte tenu de l'allongement de l'engagement individuel à 6 ans (13) (11). (11) BOI-ENR-DMTG-10-20-40-30, § 40 à 44
Bon à savoirJusqu'en 2019, il fallait fournir une attestation chaque année après la transmission, pour indiquer que les engagements étaient toujours en cours et respectés. Cette démarche était fastidieuse, mais permettait de garder en tête les règles et les délais. Vérifier les statuts en cas de donation en nue-propriété Pour bénéficier du régime Dutreil en cas de donation en nue-propriété, il est impératif que les droits de vote de l’usufruitier soient limités aux décisions portant sur l’affectation des bénéfices, par une clause statutaire insérée avant la donation (12). Si tel n’est pas le cas, il faut adapter les statuts de votre société avant la transmission, car aucune solution de rattrapage n'est possible. L’administration peut facilement contrôler ce point. (12) BOI-ENR-DMTG-10-20-40-20, § 83 (13) Loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 3 quater (JORF n° 0043 du 20 février 2026), modifiant le CGI, art. 787 B et 787 C, applicable aux transmissions intervenant à compter du 21 février 2026. En résumé…Le pacte Dutreil offre une si belle opportunité fiscale que le non-respect de ses règles en est d’autant plus coûteux : l’exonération de 75 % au titre des DMTG est remise en cause, pour tout ou partie des bénéficiaires, avec paiement du complément de droits de mutation à titre gratuit et des intérêts de retard. Vous n’êtes pas obligé d’attendre une transmission pour signer un pacte Dutreil. À titre préventif, il peut être mis en place sans risque tant qu’aucun titre n’est transmis, vous permettant parfois de gagner jusqu’à 2 ans sur la durée d’engagement. Vous n’êtes pas non plus tenu d’engager 100 % des titres de votre société. Vous pouvez définir le périmètre selon vos projets (par exemple : cession partielle à un manager, réorganisation du groupe avec une société holding, etc.). Le pacte Dutreil est donc un outil puissant et flexible, mais qui demande vigilance et accompagnement par votre conseiller pour éviter les pièges. Toutefois, anticiper la transmission ne se limite pas à optimiser la fiscalité. C’est aussi réfléchir aux choix stratégiques fondamentaux : désigner le bon successeur, structurer juridiquement et financièrement l’entreprise, valoriser correctement ses actifs, préparer la communication interne et sécuriser les équipes. Pour vous accompagner dans cette démarche globale, notre prochain article vous proposera des pistes de réflexion pour organiser efficacement la cession de votre société. Il vous invitera à prendre du recul sur les décisions clés à opérer afin d’assurer une transmission réussie, à la fois sur le plan économique et humain.  Publié le 11.09.2026 Pierre Tricoire Je suis fondateur et Président de VMP. Depuis près de 30 ans, j’ai construit une approche singulière de la gestion patrimoniale, guidée par l’indépendance, la rigueur et la conviction que chaque client mérite un accompagnement unique. Articles similaires Gestion de patrimoine  Gestion de patrimoine |