Correction obligataire = correction actions ?
Les corrections obligataires n'entraînent pas mécaniquement une chute des marchés actions — sur 45 ans, les actions ont en moyenne progressé de 10 % durant les périodes de tensions sur les taux. Mais trois facteurs réunis aujourd'hui rendent le contexte plus fragile qu'il n'y paraît : la composante monétaire de la hausse des taux, une valorisation élevée et une prime de risque comprimée. Le pic des taux longs semble néanmoins proche, ce qui plaide à court terme pour le monétaire, puis pour un retour progressif sur la duration et une allocation Value en Europe à horizon 6 mois.
- Sur les 16 corrections obligataires identifiées depuis 45 ans aux États-Unis, le marché actions a en moyenne progressé de plus de 10 % durant les tensions, mais avec un drawdown moyen de 13,5 % dans les 100 jours suivant le pic des taux — une volatilité non négligeable.
- La correction obligataire actuelle pèse d'autant plus sur les actions que la valorisation absolue est élevée, la prime de risque comprimée, et que la composante monétaire de la hausse des taux est significative — trois facteurs de fragilité réunis aujourd'hui.
- Le pic des taux longs ne semble pas loin : une seule hausse supplémentaire de la Fed est anticipée d'ici fin 2026, et éventuellement une autre au S1 2027 — les taux longs américains devraient évoluer dans une fourchette de 4,5 % à 5,5 % sur les 6 prochains mois.
- En allocation d'actifs, la stratégie privilégie le monétaire à très court terme, puis un retour progressif sur la duration à 6 mois avec un profil asymétrique positif ; sur les actions, biais Value et cycliques en Europe, avec des perspectives plafonnées par des valorisations élevées et des anticipations de bénéfices optimistes.


Correction obligataire et marchés actions : que nous apprend l'histoire ?
Rappelons d'abord que certains longs marchés haussiers actions sont tout à fait compatibles avec une montée progressive des taux longs (marchés haussiers de 1896-1906 et de 1949-66 aux USA). Ces périodes étaient caractérisées par un processus de normalisation après la 1ère grande dépression (déflationniste) de 1873-1896 ou bien après la période exceptionnelle de la 2ème guerre mondiale où la Fed ciblait le niveau des taux longs.
16 corrections obligataires en 45 ans : quel impact moyen sur les actions ?
On peut identifier depuis 45 ans 16 corrections obligataires aux États-Unis, définies par une tension cumulée d'au moins 100 pb du taux du T-note américain à 10 ans.
Au cours de ces périodes de tensions obligataires, le marché actions a en moyenne progressé d'un peu plus de 10 %. En revanche, cette performance a été très heurtée, puisque la baisse maximale du S&P 500 par rapport à son niveau observé au début des tensions obligataires a été de 4,6 % en moyenne.
Mais ce qui est plus significatif est de regarder l'impact des corrections obligataires sur les actions jusqu'à 100 jours après le pic des taux longs. Ici, le drawdown maximal a été en moyenne de 13,5 %, ce qui n'est évidemment pas négligeable.
Notons aussi qu'il a pu y avoir des hausses de taux longs à l'origine de bear markets actions1, sans même qu'il n'y ait eu de récession : 1987 (-34 %) et 2022 (-25 %) ou bien qui ont été accompagnées par une légère récession : 1990 (-20 %).
1Signalons que l’on observa la même chose en 1966 au moment de la guerre du Vietnam (montée de l’inflation et des taux longs) avec un bear market de 22%. Notons qu’en 2018, on était très proche du bear market (un peu moins de 20%).
Trois facteurs qui amplifient l'impact négatif sur les actions
Rappelons à cet égard quelques « règles » empiriques simples. La correction obligataire a d'autant plus d'impact négatif sur le marché actions si :
La soudaineté et l'ampleur de la correction obligataire sont fortes
Les hausses des taux longs de 345 pb entre août et octobre 1987 (en partie à l'origine du krach boursier évoqué supra, même si celui-ci avait également d'autres causes) et de 300 pb d'octobre 1993 à novembre 1994 sont encore dans les mémoires. On peut aisément qualifier ces 2 épisodes de krachs obligataires. Ici, la correction récente a certes été brutale mais n'est en rien comparable (à peine 100bp de hausse).
Les causes de la montée des taux sont plus de nature monétaire
Il y a ici une grande différence selon que la cause principale est une reprise ou une accélération macro (impulsion réelle) ou bien une impulsion monétaire (resserrement monétaire), d'autant plus lorsqu'il s'agit d'un choc d'offre. C'est donc également un problème aujourd'hui.
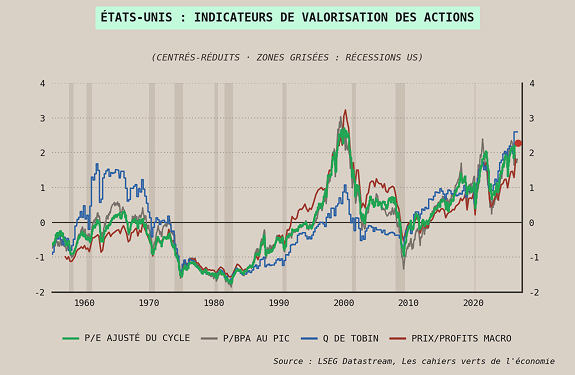
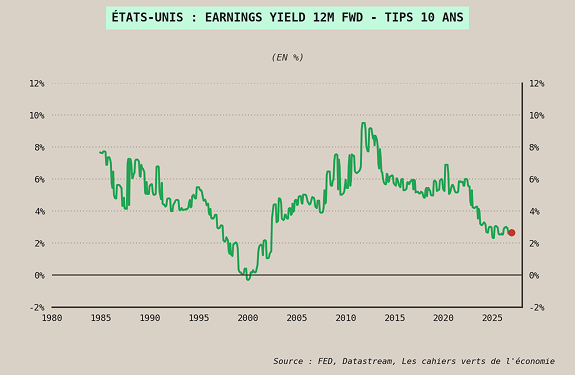
Le marché actions est fragilisé par une valorisation absolue élevée et une prime de risque actions comprimée
C'est donc également un problème aujourd'hui. Il y a donc peu de potentiel désormais d'absorption d'un choc de taux (cf. graphiques ci-dessous).
Qu'est-ce qui peut stopper une correction obligataire ?
Les mauvaises raisons : celles qui n'empêchent pas la chute des actions
- Hard landing (été 2007, fin 2018) ;
- Krach ou correction actions (1987, automne 2007, fin 2018) ;
- Intervention de la banque centrale en cas de risque systémique (États-Unis à l'automne 2008 et début 2020, Royaume-Uni à l'automne 2022, BCE de 2010 à 2015).
Les bonnes raisons : celles qui permettent au marché haussier de se poursuivre
- Soft landing (1985, 1995). Ce processus pourrait quelque peu jouer au T4, après un T3 dynamique avec environ 3 % de croissance annualisée ;
- Plafonnement du risque inflationniste ;
- Perspective de fin de cycle haussier pour les taux directeurs de la Fed (été 1984, automne 1987, début 1989, fin 1994, printemps 1997, juin 2023). Les fins de corrections obligataires sont à peu près concomitantes avec les fins anticipées de cycles de resserrement monétaire.
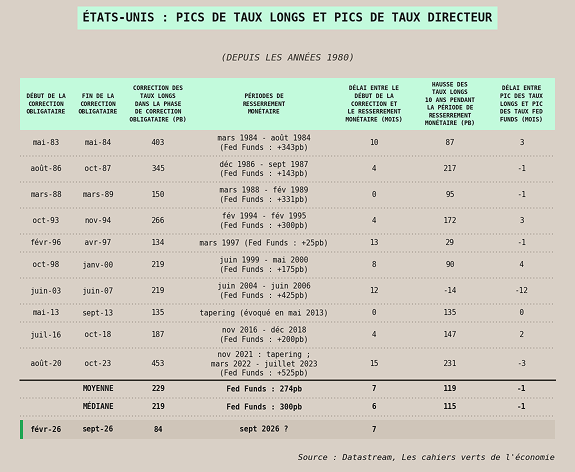
C'est aujourd'hui la circonstance la plus solide.
L'absence pour le moment de perspective de sortie de la situation au Moyen Orient n'est pas favorable. Il nous semble toutefois que sauf scénario d'escalade supplémentaire, les prix du pétrole ne devraient guère excéder durablement 110 dollars. Nous pensons qu'il finira par y avoir une reprise des négociations entre l'Iran et les USA, ce qui apaisera les tensions.
Perspectives à 6 mois : taux, actions et allocation d'actifs
Le pic des taux longs n'est pas loin
Au vu de nos anticipations de croissance et d'inflation, il est raisonnable de tabler sur 1 hausse supplémentaire des taux de la Fed d'ici la fin de l'année et éventuellement 1 hausse supplémentaire au S1 2027. Les taux longs évolueront vraisemblablement dans une fourchette de 4,5 % à 5,5 % au cours des 6 prochains mois.
Stratégie obligataire : du monétaire à la duration
À très court terme, on peut conserver une certaine prudence sur les actifs risqués et préférer le monétaire (duration courte). Dans une optique plus longue (6 mois), la duration retrouve de l'intérêt avec un profil de rendement asymétrique positif pour les produits de taux, y compris les obligations souveraines.
Marchés actions : perspectives plafonnées, biais Value en Europe
Pour les marchés actions, les perspectives sont assez moyennes : au-delà d'une possible baisse de court terme, les anticipations de croissance des bénéfices sont optimistes et la valorisation est élevée, ce qui plafonne le rendement espéré à horizon 6 mois. L'environnement reste favorable au style Value, surtout en Europe, avec un léger biais en faveur des valeurs cycliques au détriment des défensives, sous réserve d'une baisse progressive des prix du pétrole.
Le portefeuille 60/40 retrouve de l'intérêt
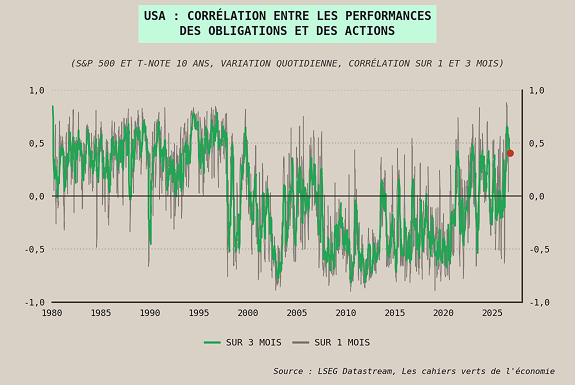
En allocation d'actifs, si l'on croit à une réduction à la fois du risque de choc d'offre lié au prix du baril et de la thématique de dominance budgétaire, cela plaide pour un plafonnement graduel des taux longs et une réduction de la corrélation actions/obligations : le portefeuille 60/40 reprend donc un peu d'intérêt.
Publié le
02.10.2026
Au sein de VMP, j’ai développé une expertise transversale de plus de 10 ans dans le développement d’affaires en structurant et en accompagnant des opérations complexes pour une clientèle privée et institutionnelle. En tant qu’Ingénieur d’Affaires, j’identifie les besoins de mes clients et propose des solutions sur mesure, tout en veillant au respect des cadres juridiques, fiscaux et réglementaires.